全球晶圆代工行业格局生变 一季度前十厂商营收319亿美元背后
引言
市场调研机构集邦科技(TrendForce)发布的最新报告显示,2026年第一季度全球前十大晶圆代工厂营收合计达319亿美元(约合人民币2310亿元),环比增长约5.2%,同比增幅达18.7%。这一数据不仅创下历史同期新高,更揭示出全球半导体产业在经历库存调整后正重回增长轨道。在总营收亮眼表现的背后,行业竞争格局、技术迭代与地缘因素正深刻重塑着晶圆代工市场的版图。
一、整体营收:稳中有升的结构性回暖
319亿美元的季度总营收,放在全球半导体产业周期中具有标志性意义。集邦科技分析指出,本季度增长主要驱动力来自三个方面:
首先是先进制程需求的持续旺盛。 以台积电为代表的头部厂商在3nm、5nm节点上维持着接近满载的产能利用率,AI加速器、高性能计算(HPC)芯片的订单能见度已延伸至下半年。苹果、英伟达、AMD等大客户的新品备货,直接拉动了高端代工收入的增长。
其次是成熟制程的触底反弹。 经历2025年的价格竞争与产能宽松后,28nm及以上的成熟制程在消费电子、汽车电子等领域的需求逐步企稳。部分厂商通过调整产品组合与选择性接单,毛利率有所修复。
第三是存储器与代工业务的联动效应。 部分综合型半导体厂商的代工部门受益于自身存储产品的景气回升,呈现出协同增长的趋势。
二、厂商排名:台积电一骑绝尘,第二梯队竞逐激烈
从各家厂商表现来看,一季度的排名分布延续了“一超多强”的基本格局,但内部座次暗流涌动。
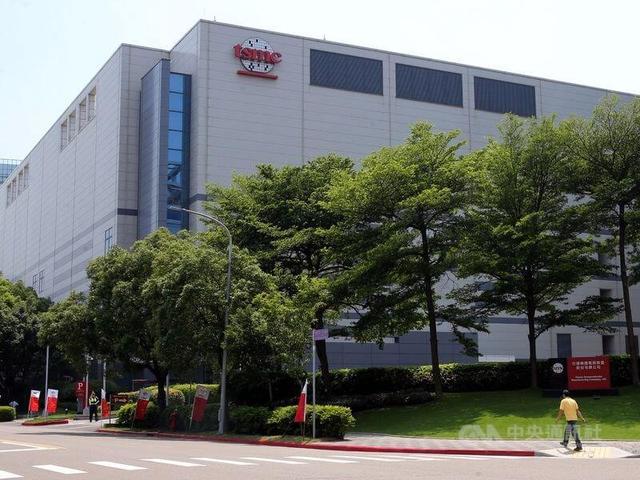
台积电(TSMC) 毫无悬念继续稳居榜首,市占率维持在六成以上。其3nm工艺本季度贡献了约20%的营收,5nm和7nm合计占比超过四成。受益于AI芯片代工需求的爆发,台积电本季营收再度超出市场预期,进一步拉大与追赶者的距离。
三星(Samsung) 位列第二,但其代工业务面临双重压力:一方面,先进制程的良率问题迟迟未能彻底解决,导致部分大客户转向竞争对手;另一方面,其在存储器领域的资本开支分流了对代工业务的投入。不过,三星凭借集团内部订单与部分移动芯片的代工需求,依然守住了第二的位置。
联电(UMC) 与格芯(GlobalFoundries) 分列第三、第四,二者在成熟制程领域形成直接竞争。联电凭借在28nm和22nm上的差异化特色工艺,在显示驱动IC、电源管理芯片等领域拿下更多订单;格芯则深耕汽车与工业市场,其14nm及以上制程的汽车芯片代工收入本季同比增长明显。
中芯国际(SMIC) 继续保持在第五位,其营收结构正逐步向高端成熟制程倾斜。受益于国内IC设计公司的国产替代需求,中芯国际在55nm、40nm及28nm节点的产能利用率处于较高水平。尽管先进制程受设备出口管制影响,但其在成熟制程上的扩产步伐并未放缓。
排名第六至第十的厂商依次为华虹集团、力积电、世界先进、高塔半导体与东部高科。这些厂商多以特色工艺见长,在功率半导体、模拟芯片、图像传感器等领域占据细分市场优势。
三、区域竞争:东亚主导地位强化,欧美寻求本土化突破
从地域分布看,前十大晶圆代工厂中,台湾地区占据四席(台积电、联电、力积电、世界先进),中国大陆有两家(中芯国际、华虹集团),韩国有两家(三星、东部高科),美国一家(格芯),以色列一家(高塔半导体)。东亚地区合计市占率超过八成,全球晶圆代工重心依然稳固地留在东亚。
地缘政治与供应链安全考量正在推动产能布局的分散化。美国《芯片与科学法案》补贴的首批项目已于本季度陆续进入设备安装阶段,台积电亚利桑那厂、英特尔代工服务(IFS)的产能预计将在下半年逐步释放。欧洲方面,台积电与博世、英飞凌等合资的德累斯顿工厂也在建设中。这些新增产能短期内难以撼动东亚的主导地位,但长期来看将改变全球代工产能的区域分布。
四、挑战与展望:AI红利与产能过剩风险并存
一季度319亿美元的营收固然可喜,但行业面临的潜在风险同样不容忽视。
首要挑战是先进制程的资本开支压力。 3nm及以下节点的研发与建厂成本呈指数级上升,单座晶圆厂的投资额已超过200亿美元。除台积电、三星和英特尔外,其余厂商几乎无力参与最先进节点的角逐。这种“资本壁垒”将进一步加剧行业集中度。
其次是成熟制程的产能过剩隐忧。 全球主要代工厂在过去三年中宣布的成熟制程扩产计划,将在2026至2027年集中释放。若消费电子与汽车市场需求不及预期,成熟制程可能再度陷入价格战。“增量不增利”的困局或将在第二梯队厂商中重演。
第三是AI红利的可持续性。 当前代工需求的高增长在很大程度上由AI服务器与加速芯片驱动。一旦AI基础设施投资增速放缓,先进制程订单的波动将直接冲击头部厂商的营收。集邦科技预计,2026年全年全球晶圆代工市场规模有望突破1300亿美元,但季度间的波动性将明显加大。
##
319亿美元的一季度开局,为2026年的全球晶圆代工行业注入了一剂强心针。AI、HPC与汽车电子三驾马车共同拉动着先进与成熟制程的双重增长。繁荣之下亦有隐忧——资本密集度的不断攀升、区域产能的密集释放、以及终端需求结构的不确定性,都将使未来数个季度的竞争更加复杂。对于头部厂商而言,如何把握技术代差的红利;对于二线厂商而言,如何在细分市场中构建不可替代的价值,将是决定行业新格局的关键。全球晶圆代工的舞台,正等待着下一幕的大戏。
如若转载,请注明出处:http://www.shiyexinqiu.com/product/48.html
更新时间:2026-10-15 18:28:29